Domain fraktionschef.de kaufen?
Wir ziehen mit dem Projekt
fraktionschef.de um.
Sind Sie am Kauf der Domain
fraktionschef.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fraktionschef.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **


Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
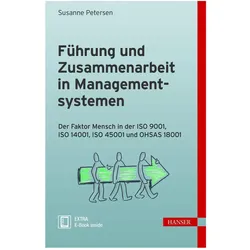
Führung und Zusammenarbeit in Managementsystemen, Fachbücher von Susanne PetersenAlles Wissenswerte rund um das Thema Führung in Qualität, Umweltschutz, Arbeitssicherheit und ihren Managementsystemen! Es stellt den Menschen in den Mittelpunkt und berücksichtigt die wichtigsten Normen. Hohe Praxisorientierung bei wissenschaftlicher Fundierung mit vielen Beispielen und konkreten Tipps. Extra: E-Book inside. Dieses Werk zeigt, speziell abgestimmt auf die Situation in Managementsystemen, worauf es hier bei Führung und Zusammenarbeit ankommt! Sie erfahren, was Sie unbedingt beachten sollten und wo sich die grössten Stolpersteine verbergen. Sie erhalten mit diesem Buch konkrete Hilfestellungen für Ihren Führungsalltag, anschaulich, konsequent praxisorientiert und unter Berücksichtigung der neuesten wissenschaftlichen Erkenntnisse.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die SED. Geschichte, Organisation, Politik, Sachbücher von Stephan HerbstDas Buch "Die SED. Geschichte, Organisation, Politik" bietet eine umfassende Analyse der Sozialistischen Einheitspartei Deutschlands (SED), die als zentrale politische Kraft in der DDR agierte. Es beleuchtet die Strukturen, Funktionen und die Entwicklung der Partei, die seit den politischen Umwälzungen von 1989/90 intensiv diskutiert wird. Die Herausgeber haben ein Team von 26 Autoren versammelt, die aus verschiedenen Fachrichtungen und Regionen Deutschlands stammen, um ein differenziertes Bild der SED zu zeichnen. Das Handbuch basiert auf archivalischen Quellen und den neuesten zeithistorischen Forschungen und bietet eine Vielzahl von Texten, Statistiken und Dokumenten. Es ist darauf ausgelegt, die Diskussion über die SED zu versachlichen und allen Interessierten wertvolle Informationen zu liefern. Die Gliederung des Kompendiums ermöglicht es, die relevanten politischen und ideologischen Bereiche sowie die wichtigsten historischen Ereignisse und parteigeschichtlichen Zäsuren miteinander in Beziehung zu setzen.55,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
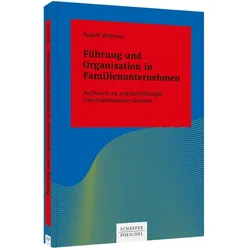
Führung und Organisation in Familienunternehmen, Fachbücher von Rudolf WimmerWenn einschneidende Veränderungen massive Verunsicherungen im Leben der Menschen und ihrer Organisationen erzeugen, wird der Ruf nach „guter“ Führung und nach neuen wirksamen Lösungen, die die Unsicherheit wieder wegnehmen, unüberhörbar. Im Unternehmenskontext sind dies die Zeiten, in denen neue Konzepte und Lösungsversprechen ins Leben treten und vorübergehend viel Aufmerksamkeit auf sich ziehen. Lassen sich familiengeführte Unternehmen von solchen Entwicklungen beeindrucken? In der Regel nicht. Familienunternehmen repräsentieren in der Art, wie sie geführt werden, eine ganz eigene Welt. Eine dieser identitätsstiftenden Besonderheiten ist ganz sicher in der Art und Weise zu sehen, wie in ihnen Führung organisiert ist und alltäglich praktiziert wird. Dieses Buch beleuchtet die Eigenheiten in der Führung von Familienunternehmen und gibt Einblicke in die Möglichkeiten, wie sich auch diese Unternehmensformen an neue Rahmenbedingungen und die neuen Anforderungen anpassen können.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **

Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
Führung und Zusammenarbeit in Managementsystemen, Fachbücher von Susanne PetersenAlles Wissenswerte rund um das Thema Führung in Qualität, Umweltschutz, Arbeitssicherheit und ihren Managementsystemen! Es stellt den Menschen in den Mittelpunkt und berücksichtigt die wichtigsten Normen. Hohe Praxisorientierung bei wissenschaftlicher Fundierung mit vielen Beispielen und konkreten Tipps. Extra: E-Book inside. Dieses Werk zeigt, speziell abgestimmt auf die Situation in Managementsystemen, worauf es hier bei Führung und Zusammenarbeit ankommt! Sie erfahren, was Sie unbedingt beachten sollten und wo sich die grössten Stolpersteine verbergen. Sie erhalten mit diesem Buch konkrete Hilfestellungen für Ihren Führungsalltag, anschaulich, konsequent praxisorientiert und unter Berücksichtigung der neuesten wissenschaftlichen Erkenntnisse.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die SED. Geschichte, Organisation, Politik, Sachbücher von Stephan HerbstDas Buch "Die SED. Geschichte, Organisation, Politik" bietet eine umfassende Analyse der Sozialistischen Einheitspartei Deutschlands (SED), die als zentrale politische Kraft in der DDR agierte. Es beleuchtet die Strukturen, Funktionen und die Entwicklung der Partei, die seit den politischen Umwälzungen von 1989/90 intensiv diskutiert wird. Die Herausgeber haben ein Team von 26 Autoren versammelt, die aus verschiedenen Fachrichtungen und Regionen Deutschlands stammen, um ein differenziertes Bild der SED zu zeichnen. Das Handbuch basiert auf archivalischen Quellen und den neuesten zeithistorischen Forschungen und bietet eine Vielzahl von Texten, Statistiken und Dokumenten. Es ist darauf ausgelegt, die Diskussion über die SED zu versachlichen und allen Interessierten wertvolle Informationen zu liefern. Die Gliederung des Kompendiums ermöglicht es, die relevanten politischen und ideologischen Bereiche sowie die wichtigsten historischen Ereignisse und parteigeschichtlichen Zäsuren miteinander in Beziehung zu setzen.55,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Ähnliche Suchbegriffe für Gesonderte
-
Führung und Organisation in Familienunternehmen, Fachbücher von Rudolf WimmerWenn einschneidende Veränderungen massive Verunsicherungen im Leben der Menschen und ihrer Organisationen erzeugen, wird der Ruf nach „guter“ Führung und nach neuen wirksamen Lösungen, die die Unsicherheit wieder wegnehmen, unüberhörbar. Im Unternehmenskontext sind dies die Zeiten, in denen neue Konzepte und Lösungsversprechen ins Leben treten und vorübergehend viel Aufmerksamkeit auf sich ziehen. Lassen sich familiengeführte Unternehmen von solchen Entwicklungen beeindrucken? In der Regel nicht. Familienunternehmen repräsentieren in der Art, wie sie geführt werden, eine ganz eigene Welt. Eine dieser identitätsstiftenden Besonderheiten ist ganz sicher in der Art und Weise zu sehen, wie in ihnen Führung organisiert ist und alltäglich praktiziert wird. Dieses Buch beleuchtet die Eigenheiten in der Führung von Familienunternehmen und gibt Einblicke in die Möglichkeiten, wie sich auch diese Unternehmensformen an neue Rahmenbedingungen und die neuen Anforderungen anpassen können.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunikation und Führung in Behörden und öffentlichen Einrichtungen, Sachbücher von Wolf-Dietrich Hammann, Heike HammannDas Fachbuch "Kommunikation und Führung in Behörden und öffentlichen Einrichtungen" bietet eine umfassende Analyse der Herausforderungen, mit denen der öffentliche Dienst konfrontiert ist. Angesichts der steigenden Aufgabenkomplexität und des akuten Fachkräftemangels ist es entscheidend, dass Führungskräfte in diesem Sektor über die notwendigen Kompetenzen verfügen, um effektiv zu agieren. Dieses praxisorientierte Handbuch vermittelt zentrale Führungsprinzipien, die von wertschätzender Mitarbeiterorientierung über wirkungsvolle Kommunikation bis hin zum Umgang mit Konflikten und schwierigen Mitarbeitenden reichen. Die Autoren Heike und Wolf-Dietrich Hammann bieten kompakte und verständliche Inhalte, die Führungskräften helfen, ihre Fähigkeiten zu verbessern und den Anforderungen des modernen öffentlichen Dienstes gerecht zu werden. Die praxisnahen Ansätze und Strategien sind darauf ausgelegt, die Führungskompetenz zu stärken und die Zusammenarbeit innerhalb von Behörden zu fördern.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entscheidungen des Bundesarbeitsgerichts, FachbücherDie Entscheidungssammlung ist die umfassende und offizielle Dokumentation der Entscheidungen des Bundesarbeitsgerichts, die von den Senaten des obersten deutschen Arbeitsgerichts als besonders wichtig und massgeblich für die Entwicklung der Rechtsprechung angesehen werden. Sämtliche Bände enthalten ausführliche Stichwortregister, die es ermöglichen, die Entscheidungen nach Rechtsfragen zu erschliessen.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.